


من كل 100 دينار من الدخل المتاح سنة 1999 ادّخرت تونس 24 دينارا.. اليوم تدّخر ما يقلُّ عن 6 دينارات
نكشف في هذه القصة، ملامح مسار الادخار الوطني في تونس خلال 27 سنة، وكيف تغيرت حصّته من الدخل، ودوافع فوز الاستهلاك في أغلب الأشواط، لنفهم ماذا يعني اقتصاديا، تراجع القدرة على الادخار؟
كتبت: نورهان كاهنة
قد لا تقيسُ النملةُ وفرةَ موسمها بما تستهلكه منه، وإنّما بما تدّخره للآتي. وعلى النقيض، يستهلك الصرّار ما يكسبه في الحاضر، ليجد نفسه بلا مخزونٍ يسنده حين تنقلب الظروف. وبين النملة والصرّار تُختصر حكاية الادخار: ما نختارُ ألّا نستهلكه اليوم يتحوّل إلى هامش ندّخره للغد، بما قد يحمله من شحّ وانكماشات.
يعملُ الاقتصاد بمنطق مشابه، إذ يخوضُ معركة بين ما يُستهلك وما يُدّخر. فليس المهم مقدار الدخل المتاح وإنّما ما يتبقى منه بعد الإنفاق. ومن ذلك الفارق يتشكّل الادّخار، كحيّز لا يُستهلك، فيمنح الأسر والمؤسسات والاقتصاد هامشا لامتصاص الصدمات.
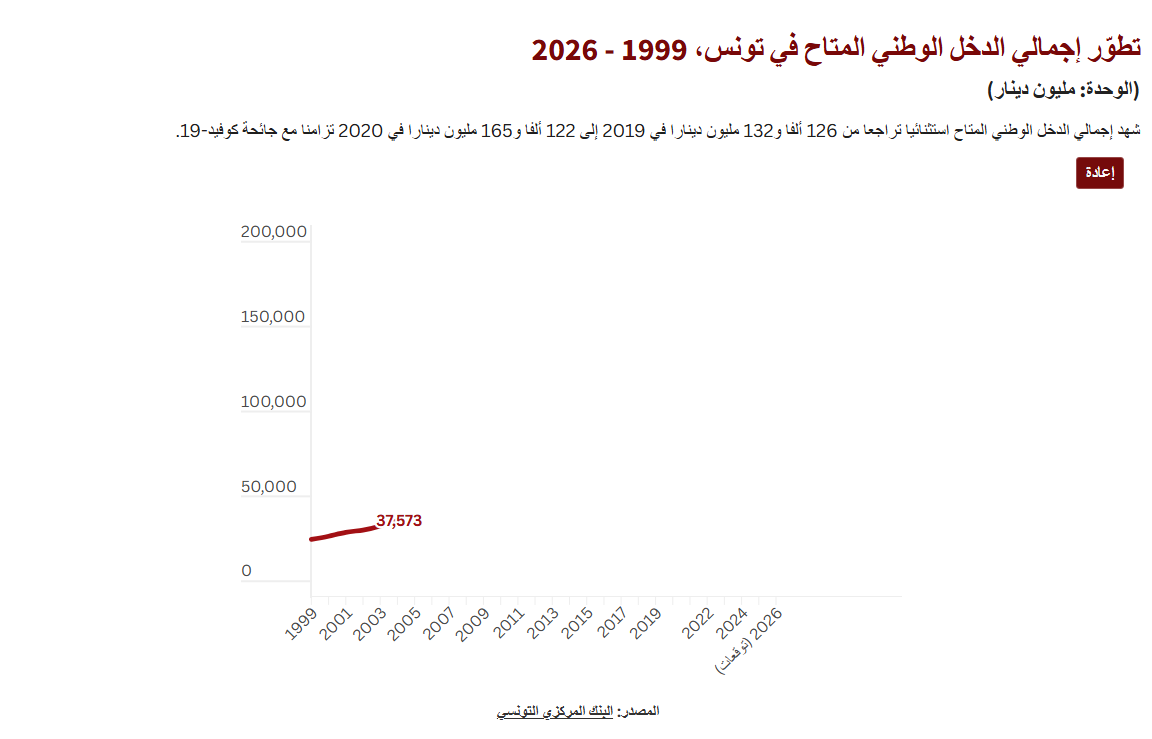
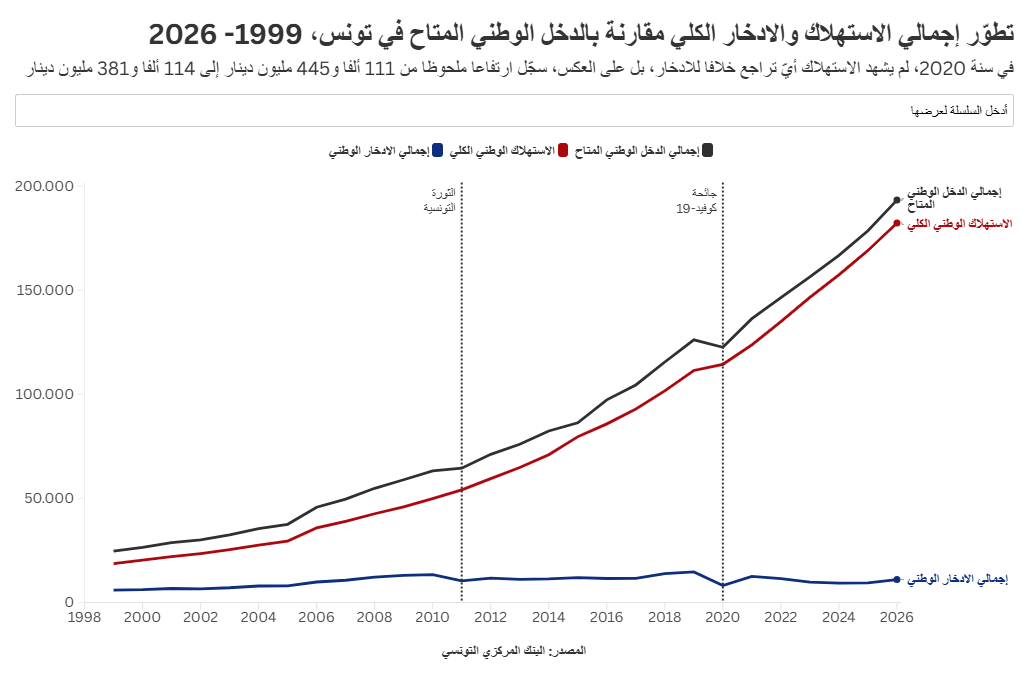
في تونس، تكشف بيانات أكثر من عقدين ارتفاع الدخل الوطني المتاح بـ623% بين 1999 و2025، من 24,679 مليون دينار إلى 178,535 مليون دينارا مع توقع بلوغه 193,242 مليون دينارا في 2026. وشهد الدخل تراجعا وحيدا في 2020 بـ2.8%، تزامنا مع جائحة كوفيد-19.
فهل يُترجم هذا الارتفاع المستمر في الدخل الوطني المتاح إلى قدرة أكبر على الادخار؟
الادّخار: صعود هشٌّ وانتكاسات متكرّرة:
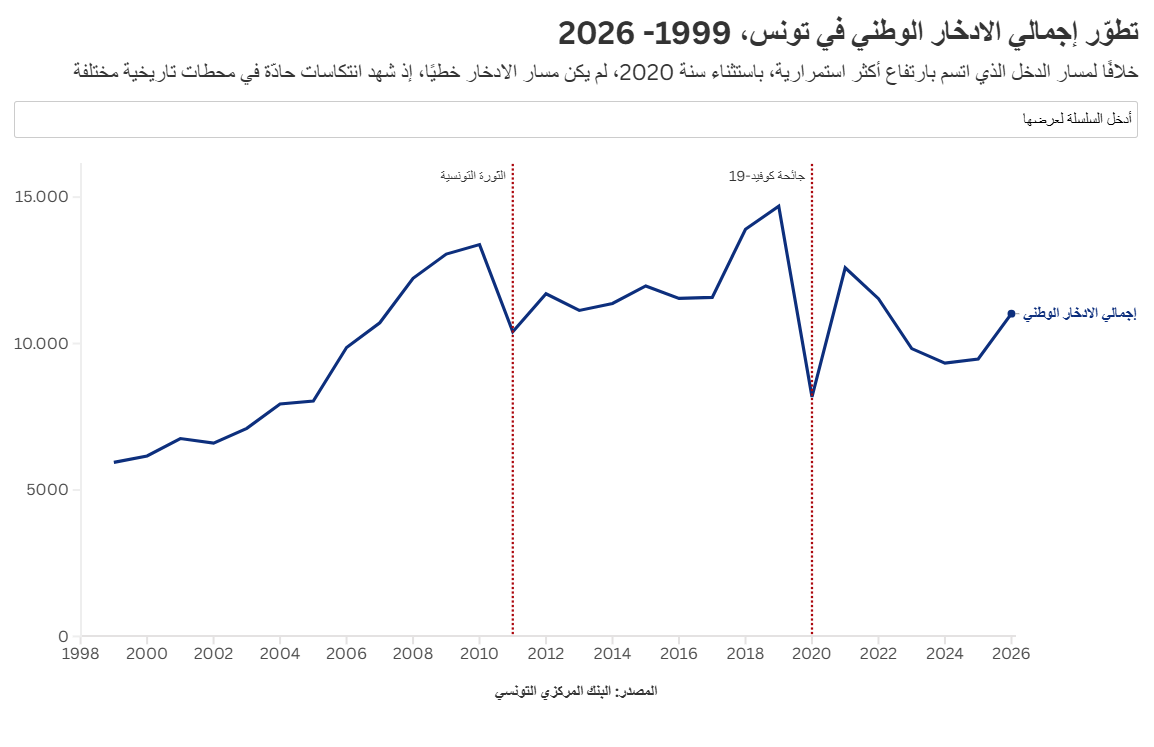
ارتفع الادخار من 5943 مليون دينارا إلى 9471 مليون دينارا بين 1999 و2025. لكنّ مساره شهد انتكاسات حادّة تزامن أبرزها مع الثورة التونسية وجائحة كوفيد.
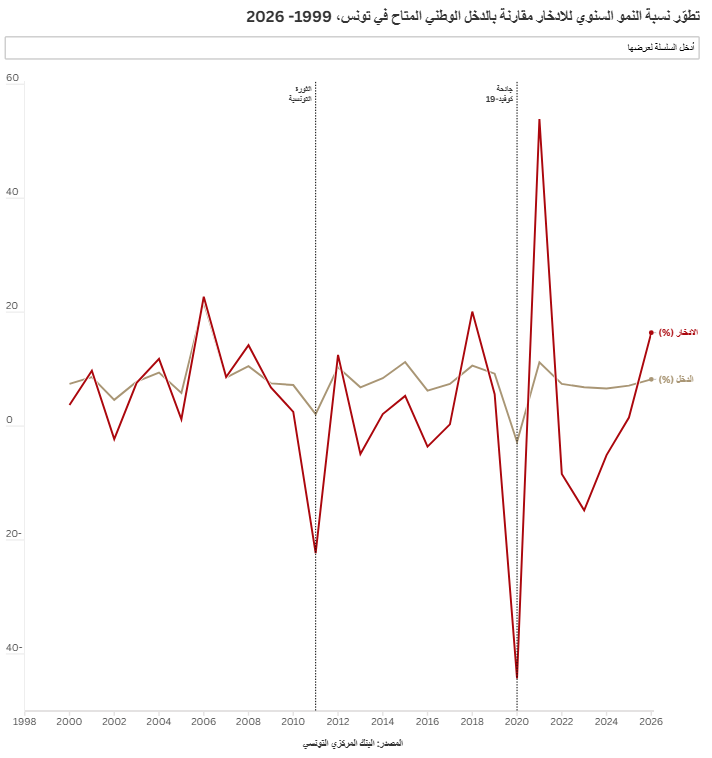
وتكشف المقارنة بين مساري الدخل والادخار تباينا حادا في حساسية كلّ مؤشر للأزمات ذاتها، فبينما تراجع نموّ الدخل 2% سنة 2011، انهارت وتيرة نمو الادخار 22.3%، بمعنى أنّ الأزمة السياسية ذاتها التي انعكست بنسبة محدودة على نمو الدخل أحدثت انتكاسة حادة في الادخار. وتكرر الأمر في 2020، حيث تراجع الدخل 2.8%، بينما انكمش الادخار 44.8%، وهو ما يُحيلنا إلى أنّ الادخار هو الهامش الماصّ للصدمات داخل الاقتصاد.
ويتضّح ذلك من خلال تراجع نسبته من الدخل، بالرغم من ارتفاع قيمته، لتبلغ 5.3% في 2025 مقابل 24.1% في 1999 إلى 5.3% في 2025.
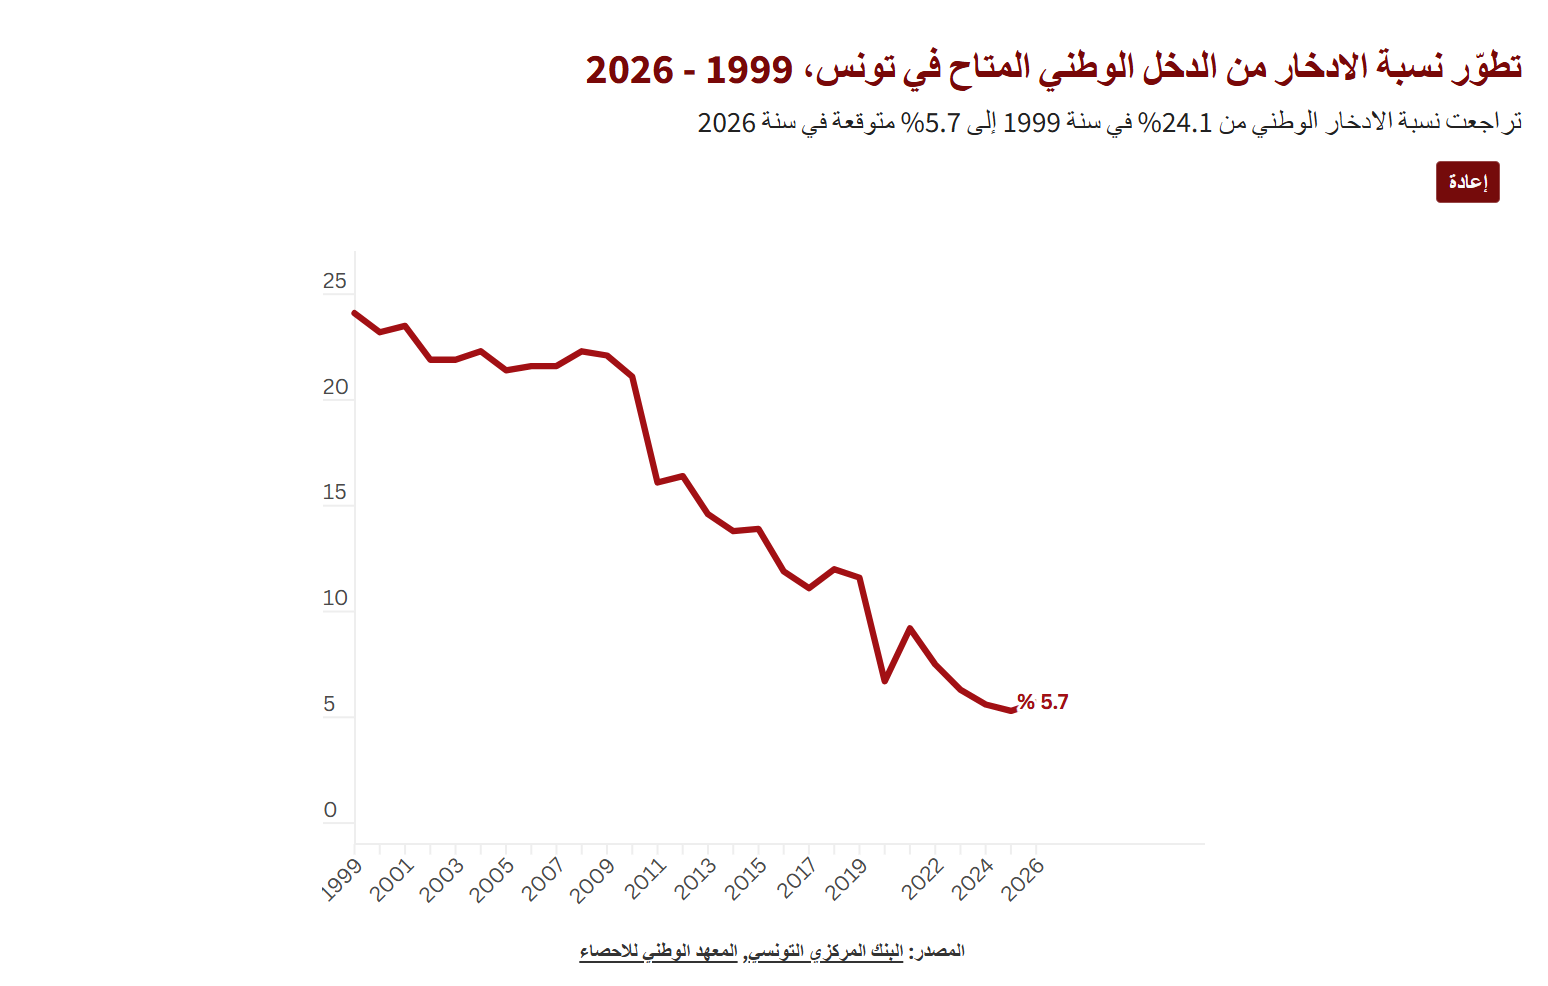
لا تكمن المشكلة، إذن، في انكماش الموارد أو توقف نمو قيمة الادخار، بل في عجزه عن مجاراة نمو الدخل، فكلما اتسعت الموارد تقلصت نسبة المدخر منها. فما الذي دفع لهذا التراجع؟ وأين يخصص الجزء الأكبر من الدخل الذّي لا يتحول لادخار؟
من 24 دينارا إلى 5: أين يذهب هامش الادخار؟
يبرز الاستهلاك كمتغيّر ثان في المعادلة، إذ يتوزّع الدخل المتاح بين ما يُستهلك وما يُدّخر، وكلّما تقلّص الجزء الذي يتحوّل إلى ادخار، اتّسع بالضرورة الجزء الموجّه إلى الاستهلاك.
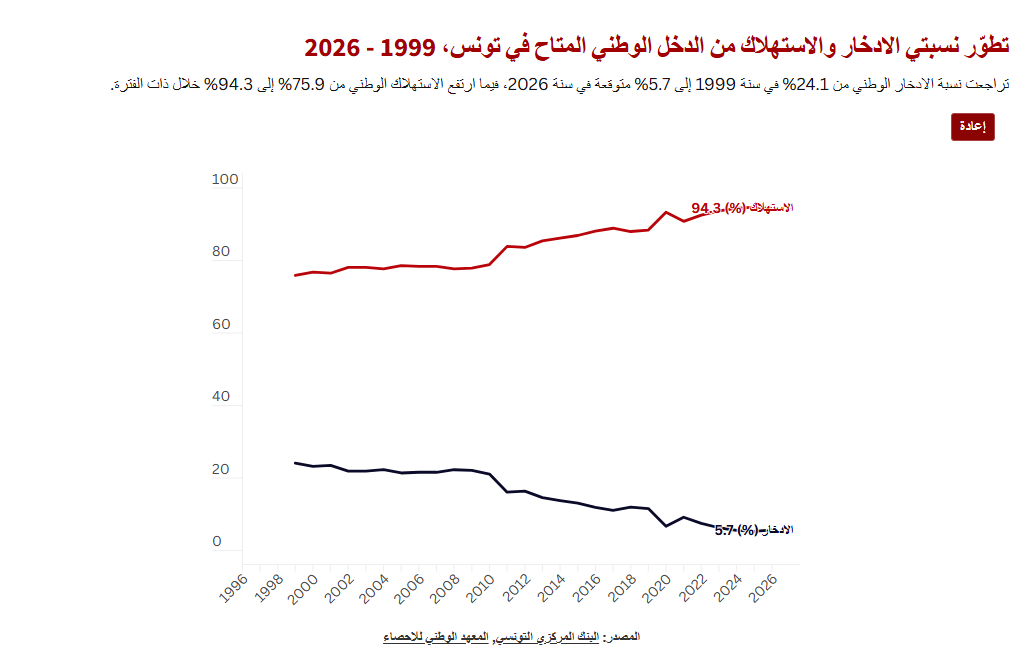
ويتجلّى ذلك بوضوح عند احتساب حصة الاستهلاك والادخار من الدخل. فبينما تراجع الادخار من 24.1% إلى 5.3% بين 1999 و2025، بـ18.8 نقطة مئوية، ارتفعت حصة الاستهلاك بذات المقدار، من 75.9% إلى 94.7%. ولا تعكس هذه الأرقام مجرّد تغيّر في حجم الادخار، بل تكشف عن تحوّل هيكلي في توزيع الدخل، فمن كلّ 100 دينار من الدخل المتاح، كانت تونس تدّخر 24 دينارا، بينما لم تعد تدّخر اليوم سوى 5 دنانير.
ويكشف هذا النسق التصاعدي للاستهلاك أنّه بات مقاوما للانكماشات حتّى حين يتراجع الدخل، على عكس الادّخار. وكمثال قفزت حصة الاستهلاك في 2011 إلى 83.9%، بزيادة 5 نقاط مئوية، أمام تراجع الادخار بذات القدر إلى 16.1%. ولم يعد الاستهلاك الوطني بعد ذلك لمستويات ما قبل الثورة أبدا.
حين تتغيّر وتيرة الإنفاق:
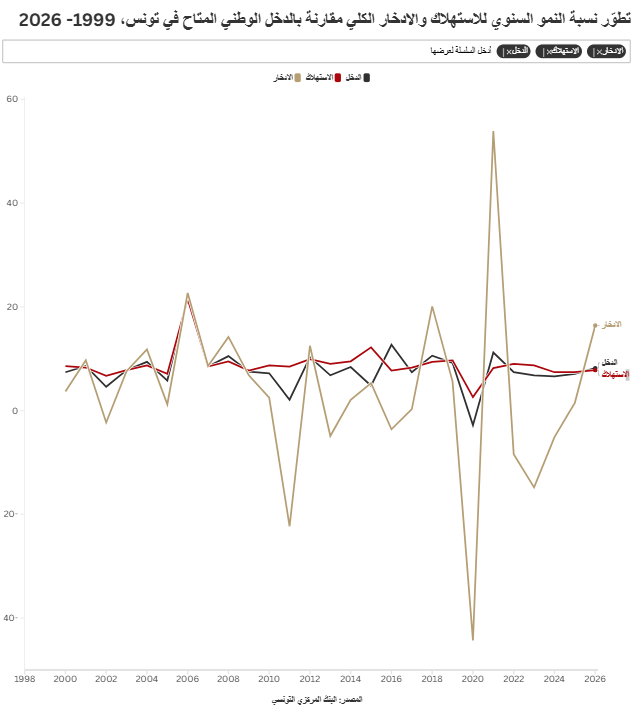
وتكشف مقارنة معدّلات النموّ السنويّة للدخل والاستهلاك والادخار معا نموّ الاستهلاك بوتيرة أسرع من نموّ الدخل على مدار 18 سنة كاملة، بما يعكس اتجاها متكررا نحو توجيه الزيادات في الدخل بدرجة أكبر إلى الاستهلاك، بدلا من تحويلها إلى ادخار.
تميّزت الفترة 2000 - 2010 بسلوك استهلاكي متوازن نسبيا، حيث بلغ متوسّط النمو السنوي للاستهلاك 9.38% مقارنة بـ9.02% للدخل، وبـ7.85% للادخار.
لكن المعادلة انقلبت في 2011، حيث بلغ النموّ السنوي للاستهلاك 8.5% مقارنة بـ2% فقط للدخل، فيما تراجع الادخار بـ22.3%. وكشفت أزمة كوفيد-19، لاحقا عن واقع أشدّ هشاشة، إذ لم يؤدّي تراجع الدخل آنذاك 2.8% إلى تراجع الاستهلاك، بل ارتفع في المقابل 2.6%، ما انجرّ عنه تراجع الادخار 44.3%.
وهكذا ظلّ السلوك الاستهلاكي التونسي يعكس توزيعا لا متوازنا للدخل، إذ تُوجّه أغلبية الموارد المتاحة نحو الاستهلاك، فينكمش هامش الادخار. فماذا وراء هذا الارتفاع في الاستهلاك؟
أربعة فاعلين اقتصاديين: من يُراكم الفائض ومن يستهلكه؟
لفهم الوجه الآخر لمعادلة الادخار، يجب النظر إلى 4 فاعلين اقتصاديين، هم الأسر، والشركات المالية، والشركات غير المالية، والإدارة العمومية، حيث تختلف قدراتهم على توليد الدخل وإنفاقه أو ادخاره. ففي أيّ القطاعات تآكلت القدرة الادخارية؟
بين الفرد والأسرة: شاب الدخل وهرم الادخار:
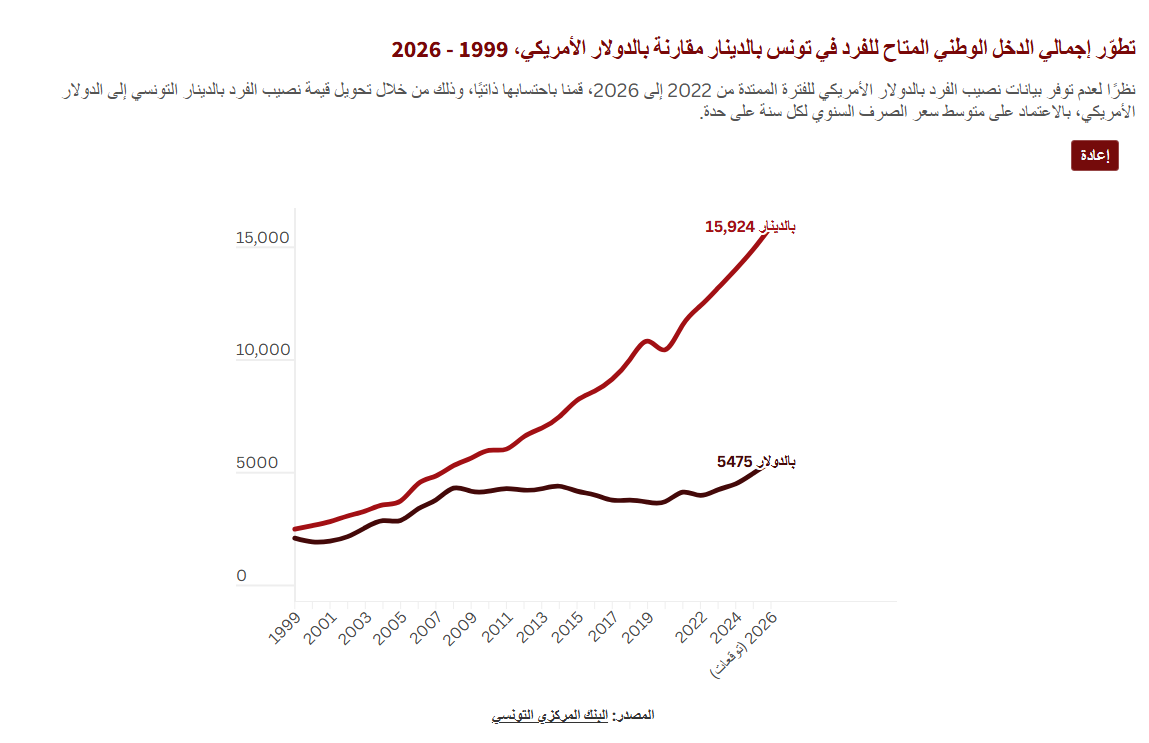
ارتفع متوسّط الدخل الوطني المتاح للفرد الواحد بين 1999 و2025، بنحو 6 أضعاف، من 2496 دينارا إلى 14,612 دينارا، مع تراجع وحيد بـ3.6% في 2020 بالتزامن مع انكماش إجمالي الدخل الوطني 2.8%.
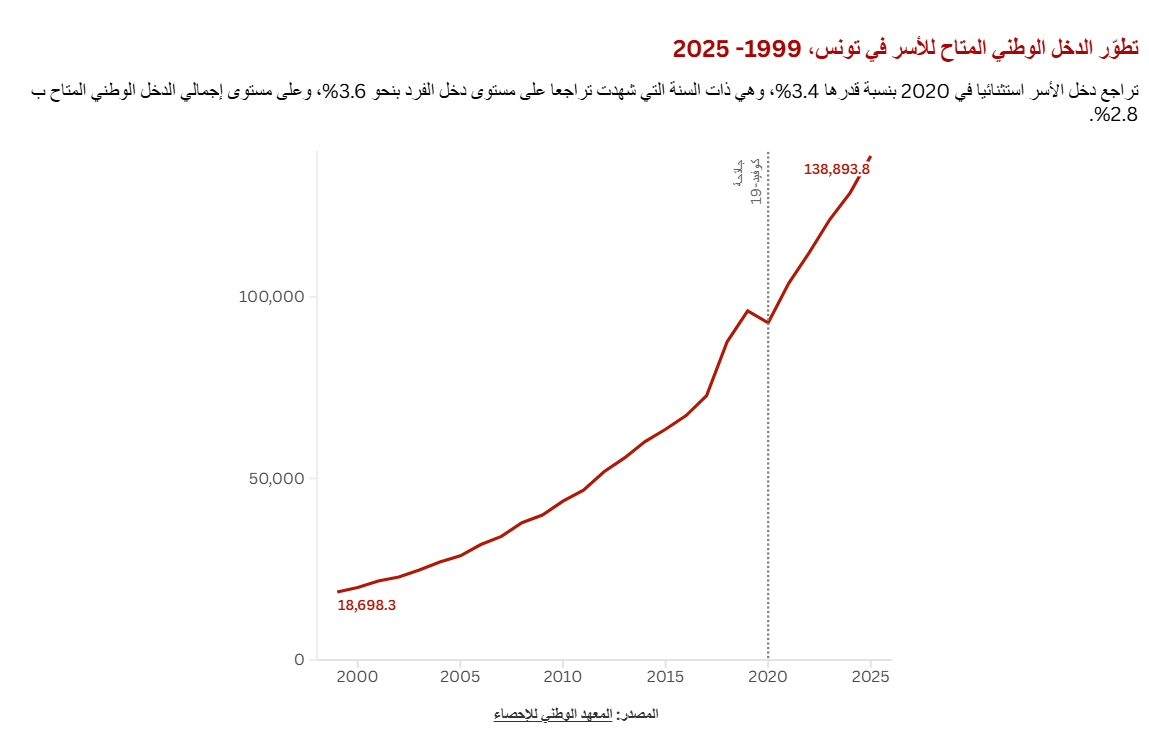
وبالتوازي، ارتفع الدخل القومي المتاح للأسر 7.4 أضعاف من 18,698 دينارا إلى 138,891 دينارا مع تراجع وحيد في 2020 بـ3.4%.
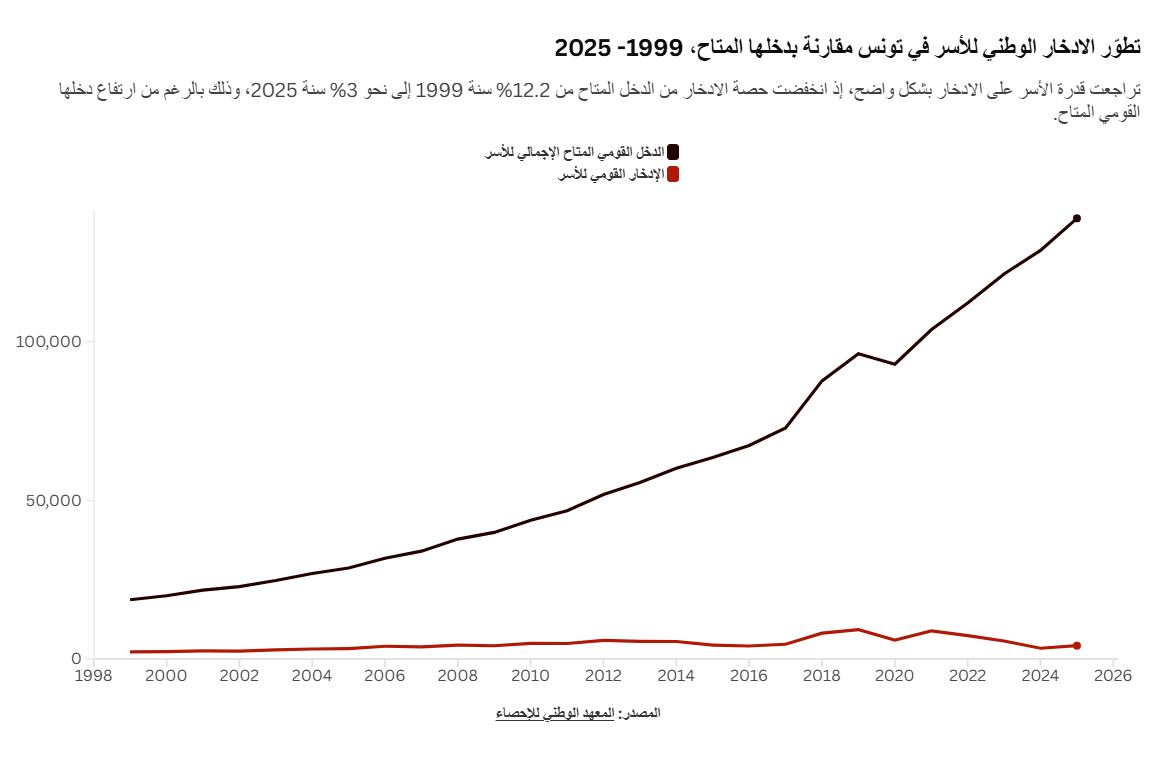
هذا الارتفاع لم يُترجم لفائض ادّخاري بالوتيرة ذاتها، حيث لم يتجاوز نموّ ادّخار الأسر الضعف، من 2278.2 مليون دينار إلى 4224.5 مليون دينار. وتتجلّى الفجوة بوضوح باحتساب حصة الادخار من الدخل، فالأسر التي كانت تدّخر 12.2% من دخلها في 1999 أصبحت تدّخر 3% فقط في 2025.
وبتحليل مسار نموّ نسبة الادخار الأسري، نستنتج أنّه خلافا للدخل الذّي سجّل تراجعا في سنة وحيدة، سجّل الادخار تراجعا في 12 سنة من أصل 27، بما يكشف أنّ نموّ الدخل لا يتحوّل بالضرورة إلى نموّ مماثل في الادخار.
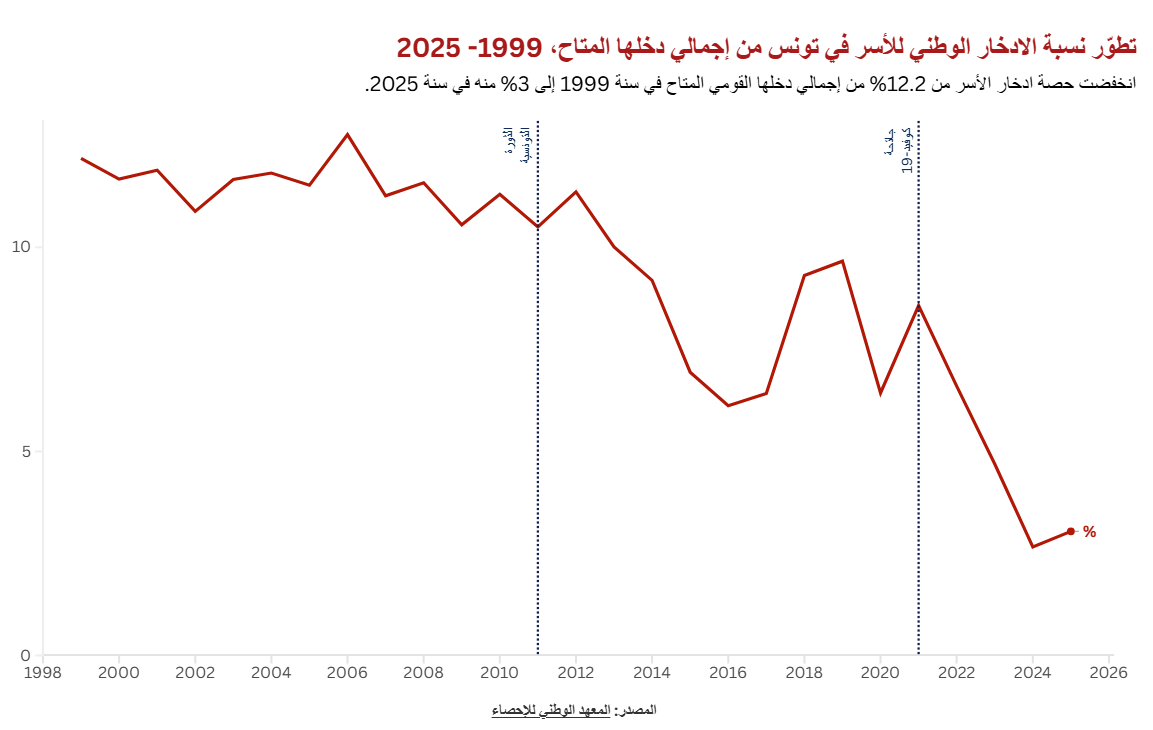
باختصار، هكذا تغيّر أداء الأسرة التونسية، فبعدما كانت تدّخر أكثر من 12 دينارا من كلّ 100 دينار من دخلها، لم تعد تدّخر اليوم سوى 3 دنانير بالرغم من ارتفاع دخلها بأكثر من 7 أضعاف، ما يؤكّد تآكل قدرتها على الادخار. فماذا بشأن بقية الفاعلين؟
المؤسسات المالية: على قدر ما تكسبُ تدّخر:
تكشف بيانات المؤسسات المالية عن واقع مختلف، إذ يتطابق ادّخارها بنسبة 100% مع دخلها القومي السنوي المتاح. ويُفسّر ذلك بكون الشركات الماليّة لا تستهلك في نظام الحسابات القومية، حيثُ تطرح الأجور والفوائد والضرائب في مراحل سابقة من الحساب. وبالتالي فإنّ كل دينار يتبقى من الدخل المتاح سيتحوّل تلقائيا إلى ادخار.
أمّا من حيثُ القيمة، فقد ارتفعت من 399.1 مليون دينارا إلى 2818.4 مليون دينارا، أي بنحو 7.1 أضعاف، بما يتقاربُ مع نسق نموّ الدخل الوطني، الذّي زاد 7.2 أضعاف.
وشهد نموّ الدخل المتاح القابل للادخار لدى المؤسسات المالية مسارا شديد التقلبات، حيث انخفض 61.7% في 2002، و18.8% في 2009، و38.5% في 2011، و24.7-% في 2021، فيما شهد سنوات انتعاش قويّة، فبعد أكبر تراجع له في 2002 نما 25% في 2003، و46.8% في 2004، و87.6% في 2005. وتكرّر ذات النمط بعد انكماشتي 2011 و2021.
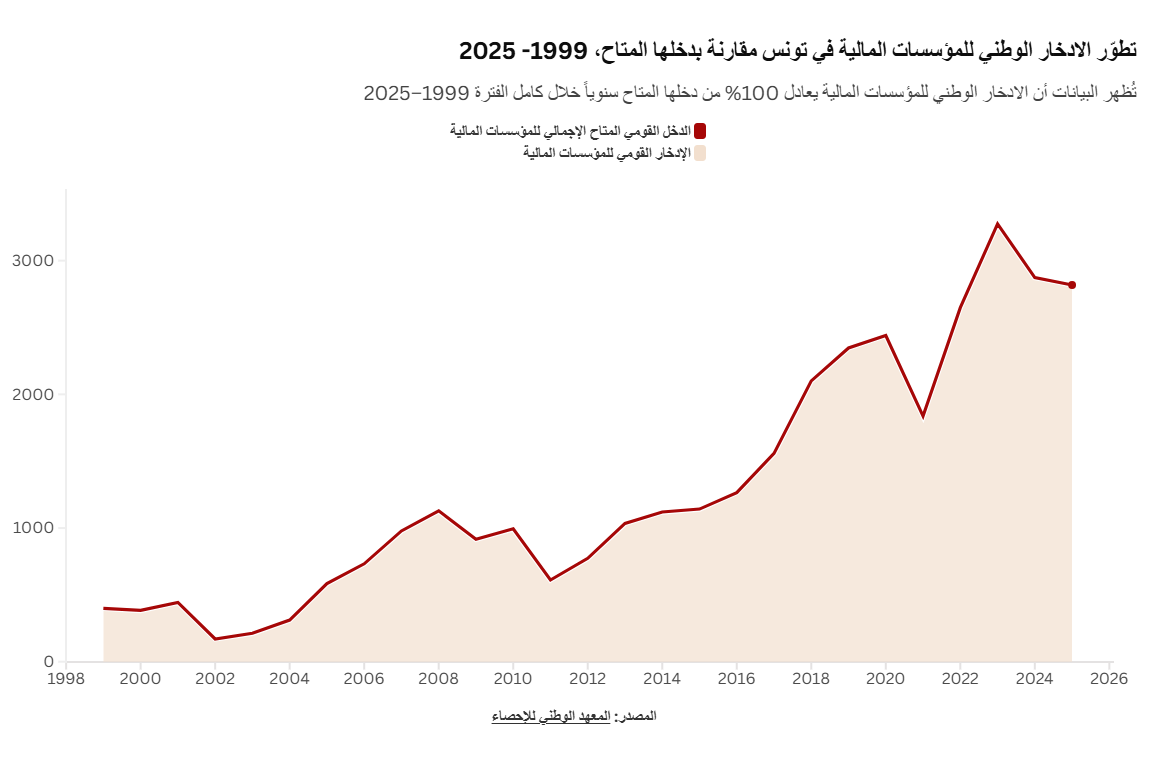
لا تبدو المؤسسات الماليّة أمام قدرة ادّخارية متآكلة، وإنّما أمام أداء متقلّب غير محصّن ضدّ الأزمات. وبالتالي، فإنّ التحدّي يتمثّل في تحقيق دخل أكثر استقرارا وليس رفع قدرتها الادّخارية في حدّ ذاتها، طالما أنّها على قدر ما تكسب تدّخر. فهل ينطبق ذات الوضع على المؤسسات غير الماليّة؟
المؤسسات غير المالية: الدخل هو الادخار:
ارتفع الدخل المتاح للمؤسسات غير المالية من 2325 مليون دينارا إلى 3683.2 مليون دينارا ليكون الأكبر حجما من حيثُ القيمة مقارنة بالمؤسسات المالية والأسر، لكنّه تميّز بتقلبات حادّة، فبينما نمى بشكل متدرّج خلال السنوات الـ10 الأولى، فإنّه دخل بعد ذلك في مسار هبوطي واضح، انتهى ببلوغه أدنى مستوى بـ 1153.8 مليون دينارا في 2018.
وفي 2021، بدا أنّ هذه المؤسسات استعادت قدرتها على تكوين الدخل، الذّي يخصّص بدوره بنسبة 100% للادخار، حيث ارتفع ادخارها إلى 3514.5 مليون دينارا، وإلى 6349.1 مليون دينارا في 2022. لكن الانتعاشة لم تدم طويلا، ليتراجع إلى 2439.3 مليون دينارا في 2023، قبل أن يستعيد اتجاهه الصاعد في 2024 و2025.
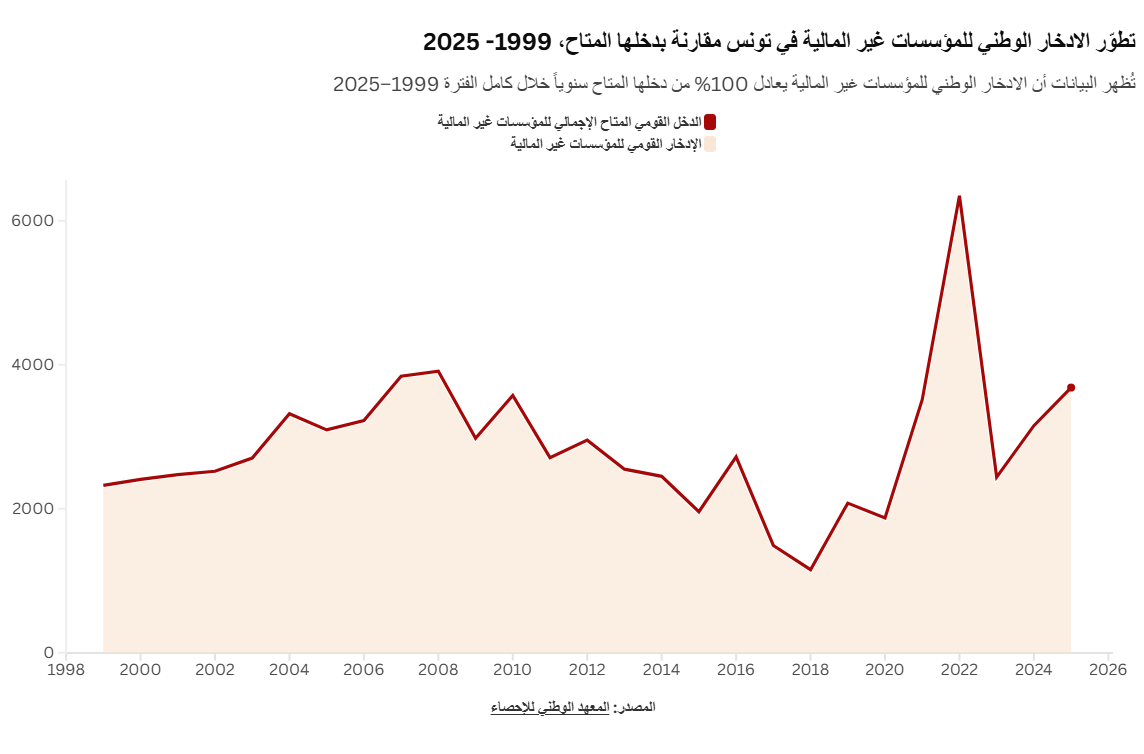
وهكذا، يبدو دخل المؤسسات غير المالية عرضة للتقلّبات الحادّة، دون اتجاه واضح نحو تآكل قدرتها على الادخار. فماذا بشأن الإدارة العمومية؟
الإدارة العمومية: شرخٌ متّسع بين الدخل والادخار
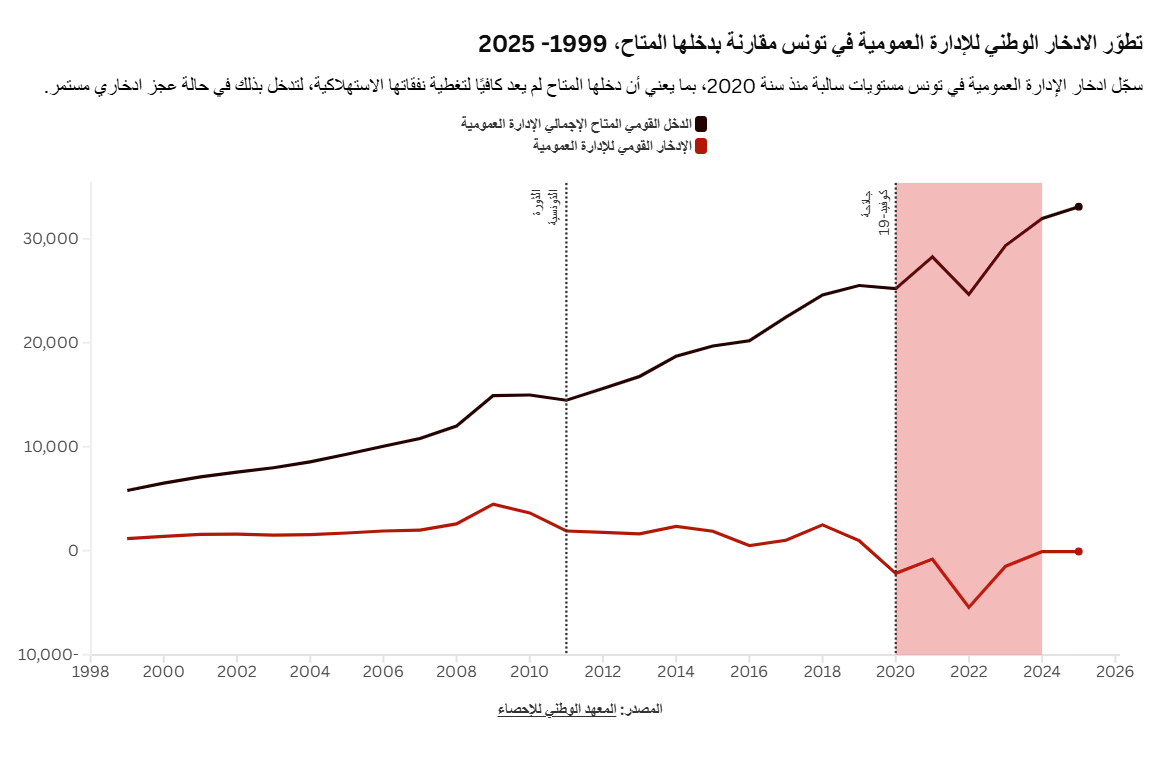
ارتفع دخل الإدارة العمومية من 5788.8 مليون دينارا إلى 33,095 مليون دينارا، بزيادة قدرها 471.7% أو نحو 5.7 أضعاف. وبالرغم من أنّ الدخلين الوطني والأسري شهدا انتكاسة وحيدة في 2020، فإنّ دخل الإدارة العمومية مرّت بثلاث انتكاسات، أولها في 2011 بـ3.35%، ثمّ في 2020 بـ1.19%، وفي 2022 بـ12.73%.
أمّا ادخارها، فقد سلك مسارا أكثر تقلّبا، إذ شهد نموا إيجابيا بين 1999 و2009، مع تراجع وحيد 5.8% في 2003، ليشهد بعد ذلك انتكاسات متكرّرة، أبرزها تراجعه 18.7% في 2010، و47.9% في 2011، و19.9% في 2015، ثمّ 73.2% في 2016. وبالرغم من تعافيه المؤقت في 2017 و2018، بارتفاعه على التوالي بـ101% و147.1%، فإنّه تراجع مجددا 60.8% في 2019، وبنسبة فاقت 320% في 2020 ليبلغ قيمة سالبة قدرها -2171 مليون دينارا.
وشهد الادخار أكبر انتكاسة في 2022 ببلوغه 5446.1- مليون دينارا، مسجّلا تراجعا 580%. وبالرغم من انطلاقه بعد ذلك في مسار تعاف تدريجي، فإنّه لم يتمكّن، إلى حدود سنة 2025، من استعادة قيمته الموجبة.
ينعكسُ ذلك على حصّة الادخار من الدخل، التّي قُدّرت بـ20.1% في 1999، وبلغت ذروتها بـ30% في 2009. لكنّها انخفضت تدريجيا، بعد ذلك، إلى حين دخولها مرحلة الانكماش الكلّي مع تحوّلها إلى قيمة سالبة في 2020.
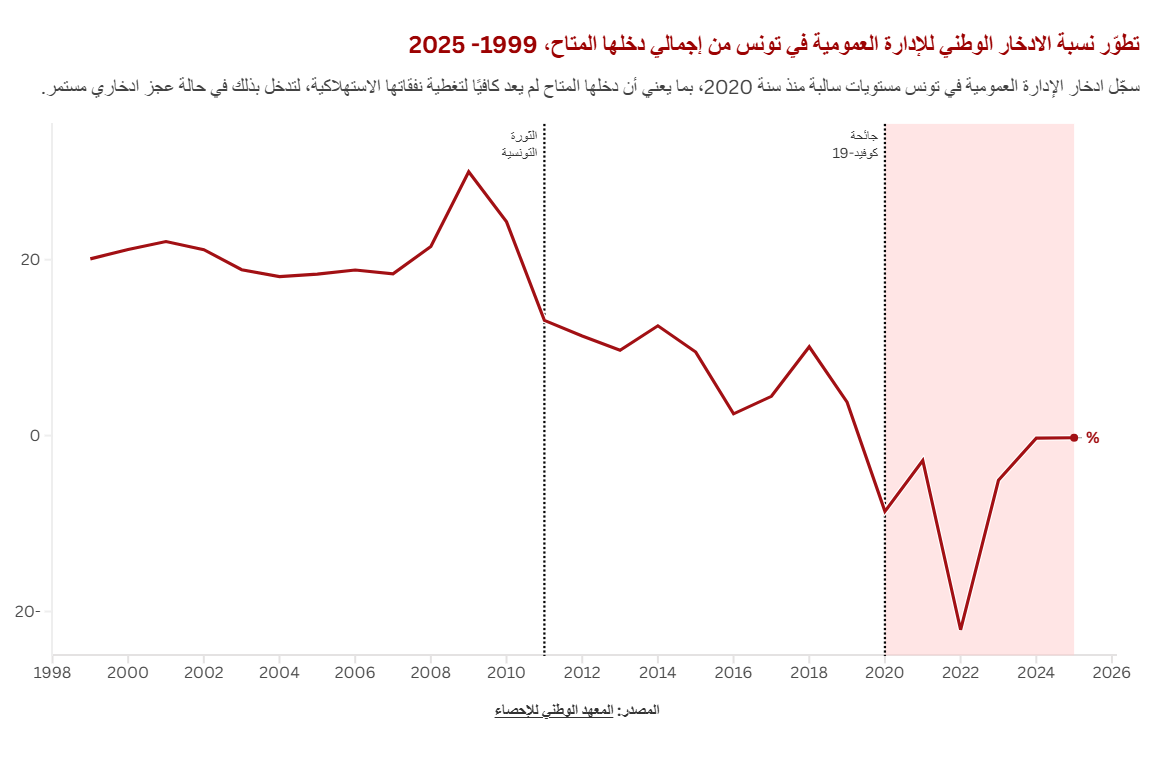
وهكذا يمكن الجزم بأنّ تطوّر حصّة ادخار الإدارة العمومية يعكس تآكلا في قدرتها على تكوين فائض ادخاري، حتّى إنّه انقلب لعجز، ما يعني أنّها أصبحت تنفق أكثر من دخلها. لكن إذا كان تآكل القدرة على الادخار يعني أنّ حصّة أكبر من الدخل أصبحت تُوجّه نحو الاستهلاك، فهل يعكس ذلك نموّا حقيقيا لحجم الاستهلاك أم تضخمّا في فاتورته فقط؟
هل زاد استهلاكنا أم تضخّمت فاتورته؟
ارتفع الاستهلاك الوطني من 18,736 مليون دينارا إلى 169,063 مليون دينارا بين 1999 و2025. وتكشف وتيرة النموّ السنوي، أنّ الاستهلاك الخاص سلك مسارا تراكميا بمعدّلات سنويّة متقاربة تراوحت بين 7% و11.8%. أمّا الاستهلاك العمومي فنما بوتيرة متقلّبة بلغت 8.6% في 2000 مقابل 31.8% في 2006، و4.6% في 2016، دون تسجيل أيّة تراجع.
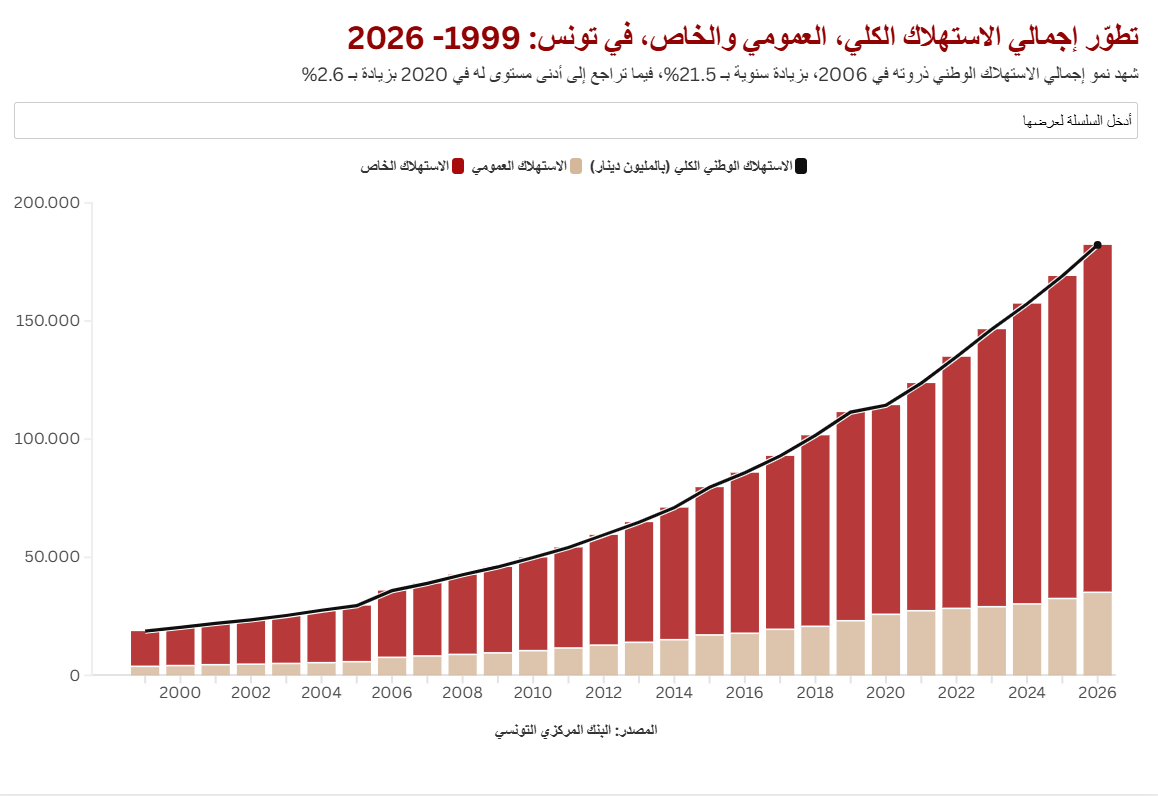
وللتمييز بين ارتفاع حجم الاستهلاك الحقيقي والاسمي، ننتقل إلى رصد مؤشرات نموه الحقيقي، التي تستبعد أثر تغيّر الأسعار وتتيح رصد التغيّر الفعلي في حجم السلع والخدمات المستهلكة، من خلال قياسها بالأسعار الثابتة بدلًا من الأسعار الجارية. وتجدر الإشارة إلى أنّ القيم الحقيقية للاستهلاك محسوبة بأسعار سنة 2015 (سنة الأساس)، ما يجعلُ مستوى الاستهلاك الحقيقي في السنوات السابقة لها أعلى ظاهريا من قيمته الاسمية، نتيجة اختلاف مستوى الأسعار بين الفترتين، ما يدفعنا إلى بناء المقارنة على أساس نسب النموّ السنوي لكلّ منهما وليس على أساس قيمتهما المطلقة.
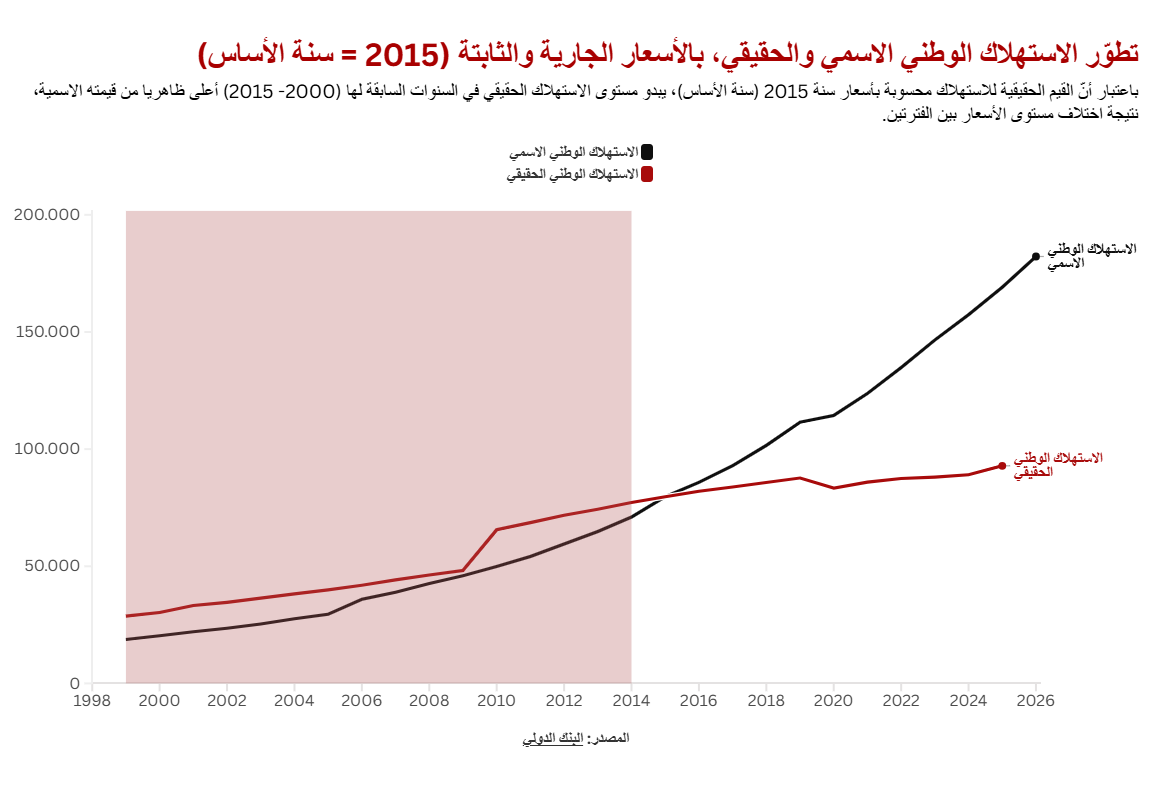
وكشف ذلك عن فجوة بين نمو القيمتين، الاسمية والحقيقية للاستهلاك الوطني، فبينما بلغت نسبة نموّه الاسمي السنوي نحو 8.6% في سنة 2000، لم يتجاوز نموّه الحقيقي 5.5%. وبينما تراوحت معدّلات نموّه الاسمية بين 7% و12.2% بين 2011 و2017، فإنّ معدّلات نموّه الحقيقي تباطأت آنذاك من 4.6% إلى 2.2%.
واتسعت الفجوة مع جائحة كوفيد-19، حيثُ نمى الاستهلاك الاسمي 2.6%، مقابل 4.9-% للاستهلاك الحقيقي 4.9%.
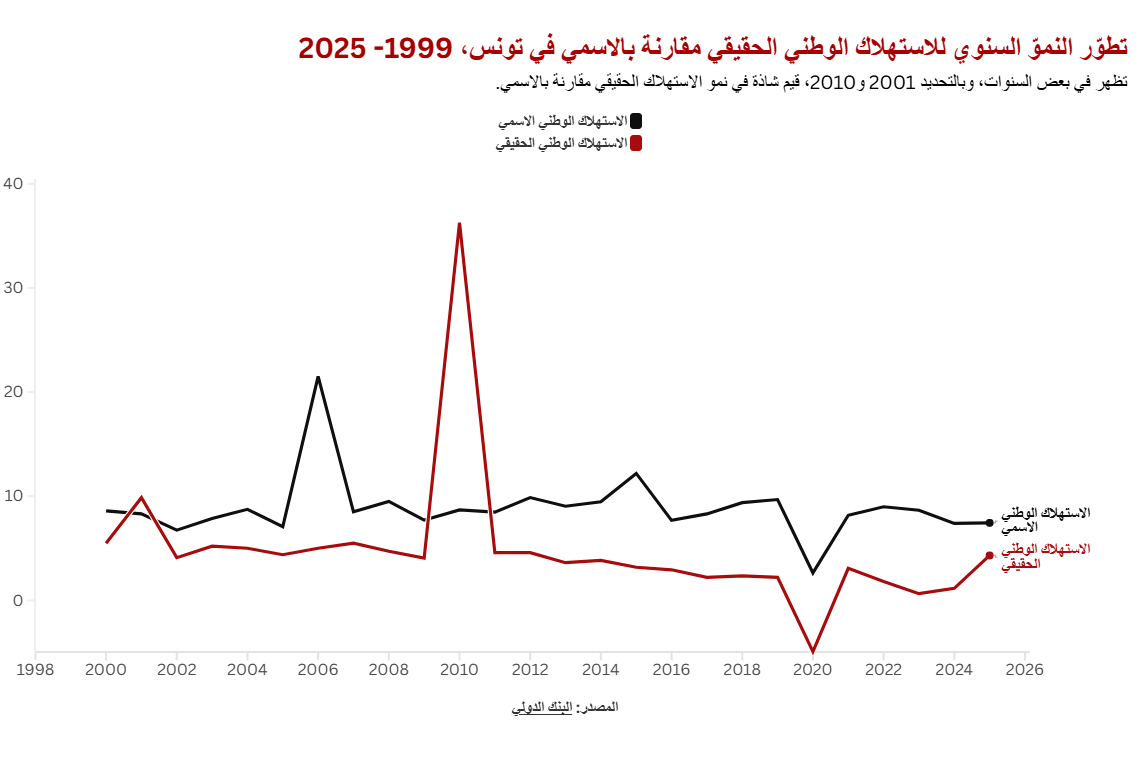
وهكذا، نتبيّن أنّ الارتفاع المسجّل في قيمة الاستهلاك الوطني لا يعكس ارتفاعا في كتلة الاستهلاك بل في فاتورتها، أي أن تونس لا تستهلك أكثر بالضرورة من حيث الحجم، بل تدفع أكثر مقابل ما تستهلكه.
وهذا ما تختبره "راضية"، ربّة أسرة تونسيّة، إذ تقول لـ"تفنيد" أنّها كانت تدّخرُ سابقا أكثر ممّا تستهلك نتيجة لرخص الأسعار، أما الآن فتارة تدّخر وتارة لا، بالرغم من اقتصار استهلاكها على الحاجيات الأساسية فقط.
تجربةٌ مشابهة، يعيشها "الناصر"، ربّ أسرة متقاعد، كان يدّخر سابقا أكثر ممّا يستهلك، رغم أنّ مصاريفه ومتطلبات أسرته كانت حينها أعلى. أمّا اليوم فبات الجزء الأكبر من مداخيله رغم تعدّد مصادرها، يُوجّه إلى الاستهلاك. وحتى ما يتمكّن من ادّخاره في أحد الأشهر، قد يضطرّ إلى إنفاقه في الأشهر الموالية، ما يحول دون مراكمة مدّخراته على المدى الطويل.
ماذا يخسر الاقتصاد حين يتآكل الادخار؟
لا يقف أثر تراجع الادخار عند حدود البيانات المجرّدة، بل يمتدُّ إلى قلب قدرة الاقتصاد على النموّ، إذ يُمثّل الوقود الذّي يغذّي قدرة الاقتصاد على خلق استثمارات جديدة سواء عن طريق بناء مصانع أو اقتناء تجهيزات جديدة أو تشييد بنية تحتية وغيرها.
ويعتبرُ حسام سعد، عضو منظمة آلارت (Alert)، أنّ الاقتصاد الذي لا يمتلك ادّخارا كافيا سيعجز عن تمويل الاستثمارات من موارده الذاتية، ويصبح في حاجة إلى مصادر تمويل خارجية، سواء عبر الاقتراض أو الاعتماد على الاستثمار الأجنبي المباشر. ويُضيف مصدرنا، أنّه في حال تحوّلت نسبة الادخار إلى سالبة، كحالة الإدارة العموميّة، فذلك يعكس عمليا شللا تاما في قدرتها على تمويل استثماراتها من مواردها الذاتيّة، ولو تعلّق الأمر بإصلاحات بسيطة.
ولا يكمن الحل في إصلاح الادخار في حدّ ذاته وإنّما في إجراء إصلاحات هيكليّة، ككسر المنظومة الريعية وخلق استثمارات تنافسية ما يؤدّي إلى بعث مواطن شغل جديدة وخفض البطالة وضخّ فوائض حقيقية في الاقتصاد يمكن تحويلها إلى ادّخار.
ما نستخلصه.. دولة بعقليّة الصرار:
تُختتم هذه السلسلة التحليلية الممتدة عبر 27 سنة بخلاصة مفادها أن أزمة الادخار في تونس ليست ناتجة عن تراجع الموارد، بل عن ابتلاع فاتورة الاستهلاك المتضخمة للفوائض المالية، حيث هبط ادخار الأسر من 12 إلى 3 دنانير فقط من كل 100 دينار دخل، وانزلقت الدولة من الفائض إلى العجز الصريح؛ وهو ما يجر الاقتصاد نحو الهشاشة وفقدان القدرة على تمويل الاستثمار ذاتيا والارتهان للخارج، لتتصرف الدولة التونسية كـ"الصرّار" الذي يستهلك حصاد حاضره دون أن يترك بذوراً لغده.
المصادر
المزيد من الادعاءات
تابعونا على
تصميم وتطوير 